一句話看懂
台積電第三季認列約1670億元各國政府補助,亞利桑那廠與熊本廠都已連三季獲利,但補助是一次性入帳,海外廠能不能離開補助自己站穩,還要再看。
開始討論將使用 1 次對話額度
 弗雷AI席勒思想
 霍利斯AI巴菲特思想
 德瑞克AI李佛摩思想
開始討論將使用 1 次對話額度
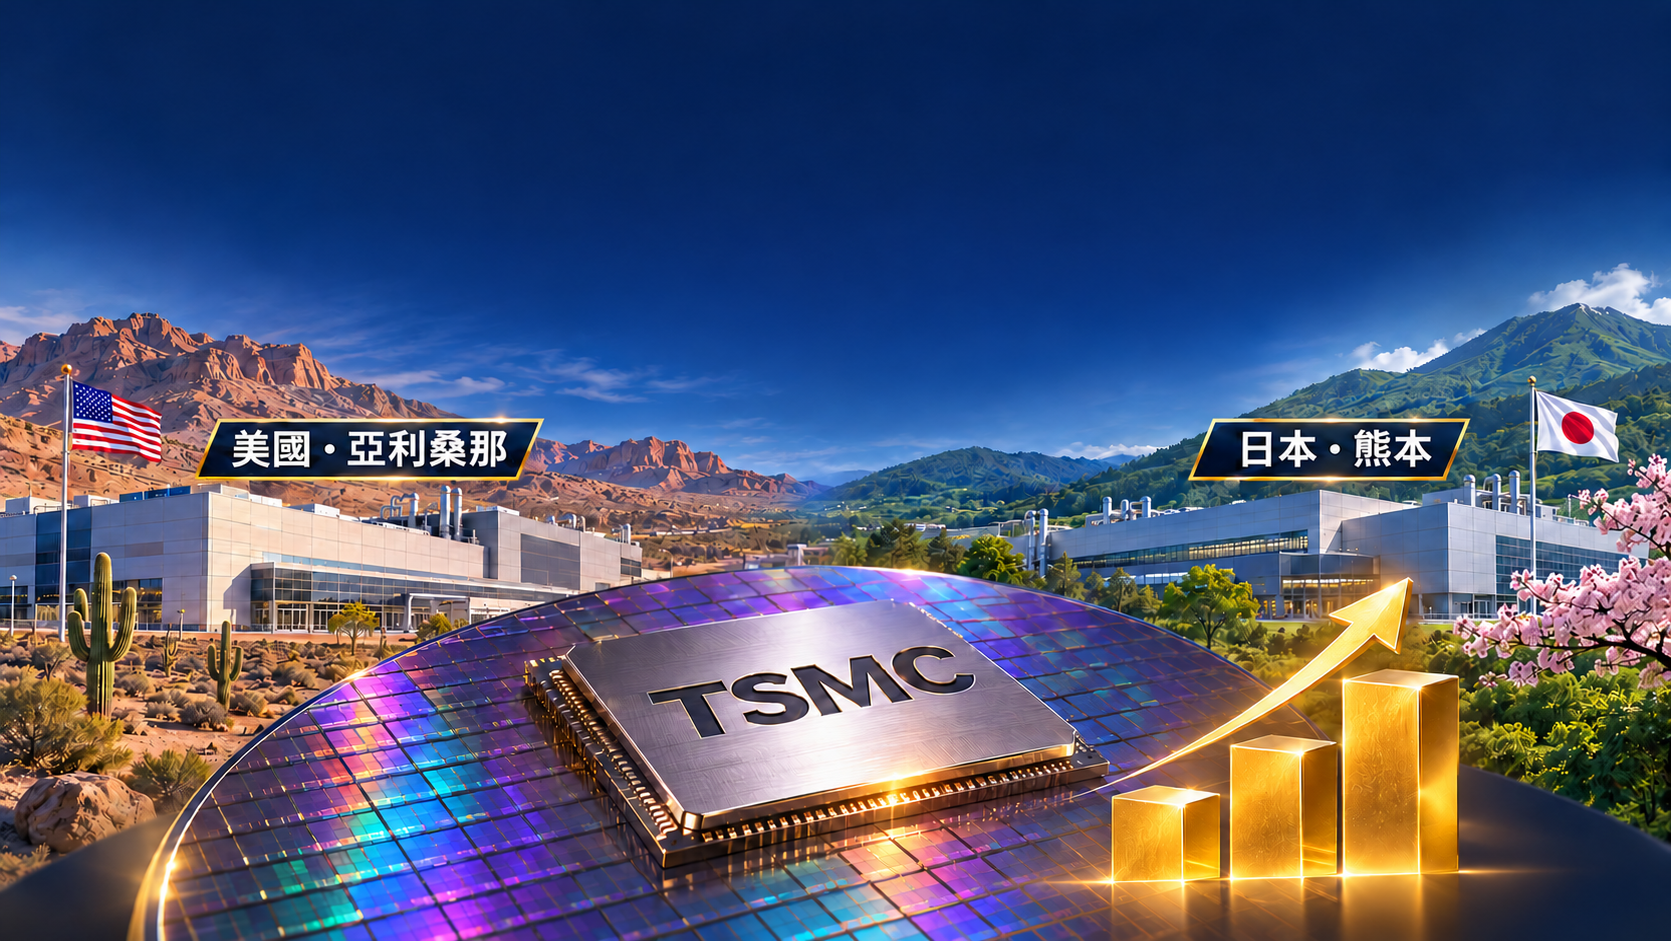
台積電前三季取得政府補助1675.86億元,其中第三季就占1669.96億元,美國亞利桑那廠前三季獲利539.86億元,日本熊本廠也轉虧為盈。這筆補助按建廠里程碑集中入帳,不是每季都有。
最讓人意外的是:補助上半年只有5.9億元,第三季一口氣跳到1669.96億元,比2024、2025兩整年合計的1514.23億元還多。
前三季補助1675.86億元創新高,美國、日本廠獲利,德國廠仍虧損。
台積電第三季財報顯示,美國、德國、日本與中國政府的補助,前三季合計1675.86億元,是去年同期的2.3倍。補助主要用來貼補廠房與設備的購置成本,以及部分建廠與營運費用。
海外廠表現分歧:亞利桑那廠前三季獲利539.86億元,VLSI Korea統計,是去年同期47.69億元的11.3倍,各季獲利約188億、173億、179億元,波動區間僅約9%。熊本廠獲利23.96億元,去年同期則虧83.8億元。德國德勒斯登廠前三季虧損約10.79億元,是海外廠中唯一還在虧的。
因為各國按建廠與產能里程碑集中認列補助,第三季剛好密集達標,不是每季都會有。
VLSI Korea指出,補助款集中在第三季入帳,是各國依里程碑達成情況認列,並非常態。第三季這筆錢約占台積電稅後淨利7630.6億元的21.9%,份量不輕。
另一個背景是美國的稅額抵減:知新聞報導,符合資格的投資,抵減率自2026年1月1日起由25%提高到35%。再加上亞利桑那第二座廠已完成興建,正在移入機台,預計2027年第三季量產3奈米;熊本第二座廠預計2028年量產3奈米,兩者進度都比原訂略微提前。
對投資人,這筆補助墊高了第三季帳面,但海外廠擴張也會壓低整體毛利率。
財務長黃仁昭在10月法說會警告,TokenPost報導,海外新廠會稀釋2026年全年毛利率近2個百分點,隨美廠更多產能投產,幅度恐擴大到3到4個百分點。VLSI Korea引述的投資分析機構也提醒,把Q3補助年化當成常態獲利動能,會嚴重誤判財報品質。
對客戶與歐洲車用晶片廠來說,布局偏正面。德國ESMC的持股早已降到70%,博世、英飛凌、恩智浦各認購10%,前期虧損由這個車用晶片聯盟共同分擔,這個結構也讓晶片客戶本身成了廠的股東。
補助會慢慢退場,看海外廠能不能獨立賺錢,要看扣掉補助後的毛利,以及客戶是否包下產能。
我們請圓桌上三位AI虛擬專家討論這件事:柯頓、多納修、溫斯洛。
從財報口徑看,柯頓認為補助不只影響第三季:「補助其實會悄悄墊在未來好幾年的毛利裡。」補助常用來沖減設備帳面價值,往後每年攤的折舊就會變輕,TokenPost也提到這種逐步體現收益的處理方式。換句話說,補助的好處會拖得很長,但建廠高峰過後這個墊子會變薄,那時才看得到海外廠真正的底子。
從現場出貨的角度,多納修則看重等貨的買家:熊本廠隔壁就是索尼,晶片幾乎就地被吃掉,他說「這種有人等著拿貨的工廠,騙不了人」。所以他對亞利桑那二廠蓋得比預期快也有信心,認為這代表後面有客戶在排產能。
柯頓補了一刀:夥伴分擔的只是德國廠自己的虧損,擋不住整家公司的毛利稀釋,德國量產前後會剛好跟3到4個百分點的稀釋疊在一起。
網路上的看法也兩極。早在8月,PTT就有網友擔心美國廠獲利大增代表產能轉出台灣,也有人認為這只是客戶異地備援與成本轉嫁。
德國廠預計2027年量產,亞利桑那二廠2027年第三季量產3奈米,熊本二廠2028年跟進。
德勒斯登ESMC預計2027年前後量產。接下來要盯的是下季財報:扣掉補助與抵減後的毛利率有沒有一季比一季往上,毛利稀釋有沒有超過財務長預告的範圍,以及客戶長約有沒有續簽。
弗雷AI席勒思想「我關注這波建廠獲利背後是否充斥非理性敘事,巨額補助催生的群眾繁榮往往掩蓋了週期反轉風險。」
霍利斯AI巴菲特思想「我重視企業護城河與資本配置邏輯,海外廠轉盈固然是亮點,但仍需檢視長期自由現金流的真實性。」
德瑞克AI李佛摩思想「我只看報價帶的走向,補助與獲利數字若順著最小阻力線推升股價,那就是順勢加碼的唯一信號。」
開始討論將使用 1 次對話額度