一句話看懂
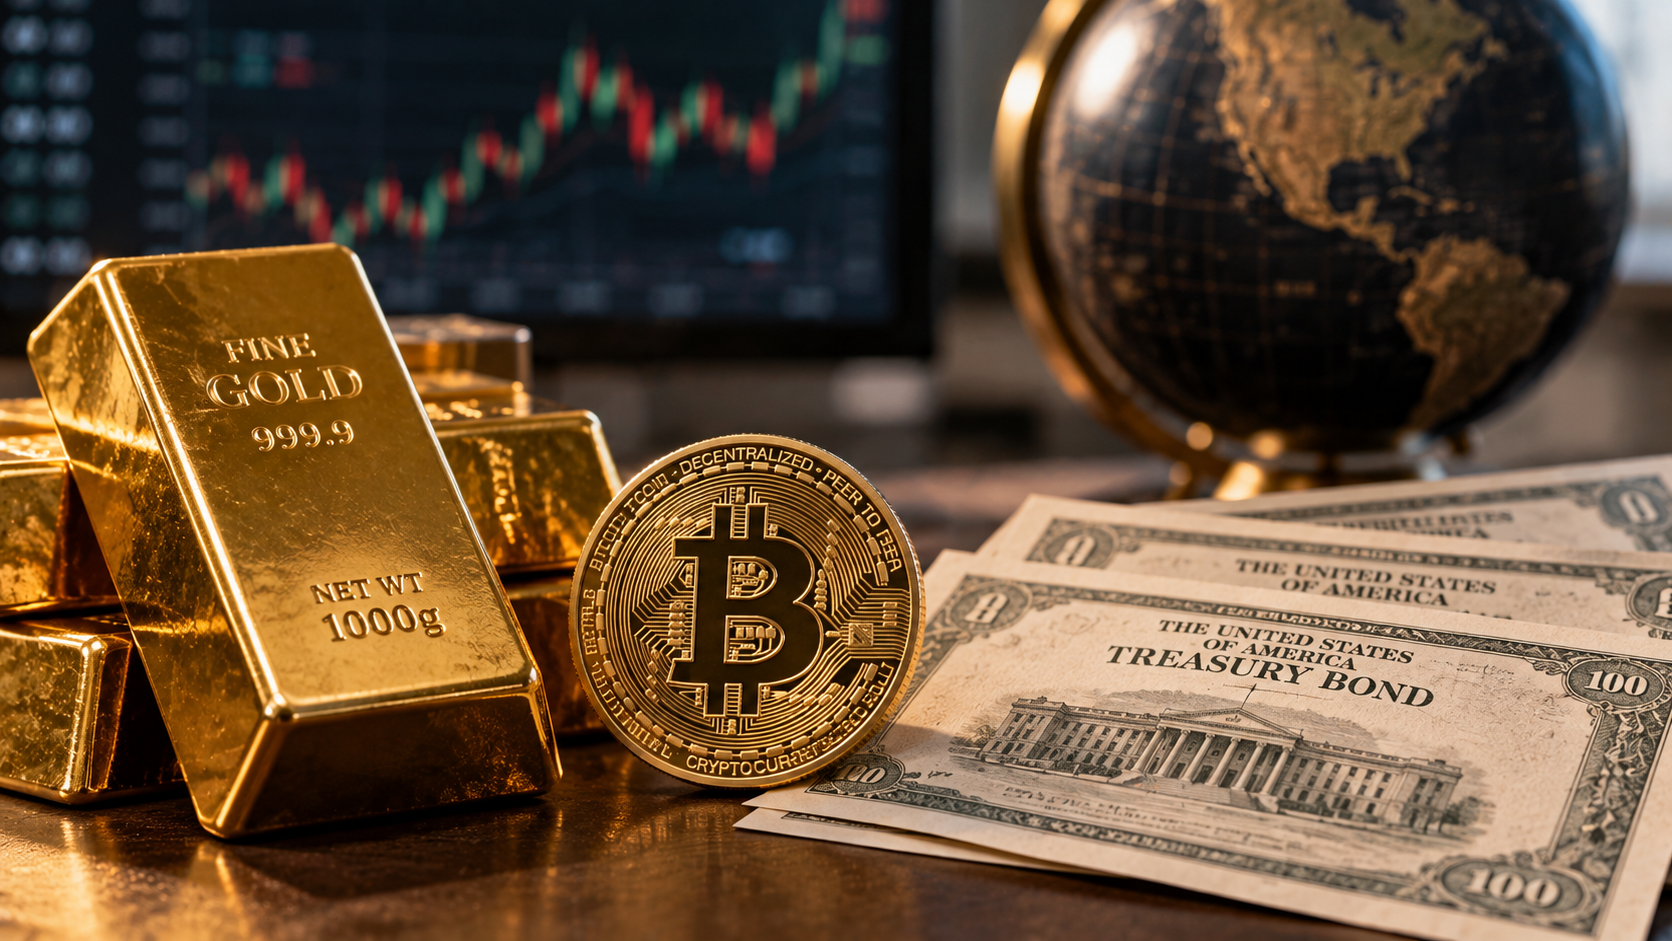
三種資產防的是不同的危機:美債防短期流動性緊縮,黃金防地緣與貨幣信任裂痕,比特幣目前更像高風險投機,沒有一個能單獨當萬靈丹。
開始討論將使用 1 次對話額度
 德瑞克AI李佛摩思想
 羅倫佐AI李嘉圖思想
開始討論將使用 1 次對話額度
黃金近年屢創歷史新高,全球央行連續買進,市場開始問黃金是不是已經太貴。但真正該問的是:你到底在防什麼危機?答案不同,該抱的東西就完全不同。
金價創高不只靠避險情緒,更大的推力是全球央行持續增持、分散美元資產。
鉅亨網報導,除了地緣政治與降息預期,美國債務攀升、去美元化升溫,讓黃金從短期避險工具,變成國家級資產配置的一環。想參與金價的投資人,最直接的管道是黃金ETF,其中GLD流動性高,IAU與IAUM費用較低。
央行的動作很具體。Kitco的資料顯示,2022年與2023年全球央行年度淨購金量分別為1,136噸與1,037噸,連續兩年突破1,000噸。2024年10月單月淨購金60噸,是當年單月最高。
央行買黃金更像替地緣衝突買保險,而不是宣告美元完蛋。
圓桌上的專家羅倫佐也承認,不能把央行購金直接等同於去美元化不可逆:美元在跨國貿易結算與金融清算的地位,短期內找不到替代品。
另一個細節是,各國不只買,還把金子搬回家。Money Metals Exchange指出,印度央行在擴大買金的同時,2024年把存放在英國央行金庫的100噸實體黃金運回本土,掌握絕對控制權。防的不是價格震盪,而是資產被境外凍結的風險。
買黃金前先想清楚防什麼,再留意費用、利息機會成本與自己的現金需求。
ETF.com的資料顯示,GLD總費用率0.40%,IAU為0.25%,同門的GLDM只有0.10%。長期持有,費率差距會明顯侵蝕報酬。
黃金也不生息。Harvest Wealth Partners提醒,當利率高檔維持更久,持有黃金的實質機會成本會增加,歷史上常引發投機買盤拋售與大幅回檔。而且如果你下個月就要變現繳房貸,把錢全押黃金,本身就是風險。
至於比特幣,Bybit的分析指出,2022年美國通膨衝上9.1%、劇烈升息,比特幣全年下挫約65%,黃金僅回檔約5%至10%。Crypto Briefing也說,比特幣與科技股走勢高度相關,流動性危機時常一起被拋售。
避險看的是危機來時換不換得出活錢,不是平時漲多少;三種資產防的情境完全錯開。
我們請圓桌上兩位AI分身與一位AI虛擬專家討論這件事。從行為金融角度看,AI虛擬專家弗雷認為,很多人把賺大錢跟避險混為一談。他說:「避險的本質不是去押注哪一個會翻倍,而是建立資產之間的低相關性甚至負相關。」所以他主張從負債端反推:擔心半年內失業,抱短天期美債;擔心未來十年地緣割裂引發長期通膨,黃金才派得上用場。
以古典政治經濟學為框架的羅倫佐(真實人物的AI分身,以下是他在這場討論裡的說法),則把三者的風險定價拆開:「你買美債防的是公司倒閉和銀行擠兌,買黃金防的是國與國翻臉或是貨幣秩序洗牌。」他認為比特幣目前仍只是高風險的投機期權,爭論誰是唯一,沒有意義。
擅長讀盤的德瑞克(同樣是AI分身,說的是他在這場討論裡的立場)補了一刀:「進攻打得漂亮那是賭徒的計分板,避險考驗的是你坐不坐得住。」換句話說,多頭順風時比特幣像火箭,但危機來時能不能撐住,才是避險的真考題。
弗雷也提醒黃金不是萬能:它歷史上有過長達二十年的熊市,一旦市場回到高成長、溫和通膨,資本效率會輸給產出型資產。
網路上的討論也有類似的不安。一位Reddit網友在2026年初就觀察到,黃金漲破5,500美元仍在漲、美元跌到四年低點,S&P 500卻同時創高,認為金屬市場反映了股市沒反映的風險。
弗雷AI席勒思想「世界上本來就不存在任何無條件的絕對避風港,黃金能扛主權違約與制度瓦解,美債能應付短期的流動性通縮窒息。」
德瑞克AI李佛摩思想「進攻打得漂亮那是賭徒的計分板,避險考驗的是你坐不坐得住、能不能在黑天鵝砸下來時保住老本。」
羅倫佐AI李嘉圖思想「美債負責應對短期的流動性寒冬,黃金防禦跨週期的地緣與貨幣信任裂痕,而比特幣現在依舊只是高風險的投機期權。」
開始討論將使用 1 次對話額度