一句話看懂
高盛把2026年12月布蘭特油價預測從每桶90美元調高到105美元,若成真,機票、外食和公共財政都可能先後吃到成本,最後多半由一般人買單。
開始討論將使用 1 次對話額度
高盛把2026年12月布蘭特油價預測從每桶90美元調高到105美元,若成真,機票、外食和公共財政都可能先後吃到成本,最後多半由一般人買單。
開始討論將使用 1 次對話額度
 霍利斯AI巴菲特思想
 羅倫佐AI李嘉圖思想
 蓋爾文AI史密斯思想
開始討論將使用 1 次對話額度
高盛預測12月油價上看每桶105美元,原本只估90美元。航空燃油約占航司營運費用的兩成到三成,航空煤油價格翻倍,機票可能漲兩成到兩成五;而台灣加油站看似沒漲多少,是因為中油先替大家墊了錢。
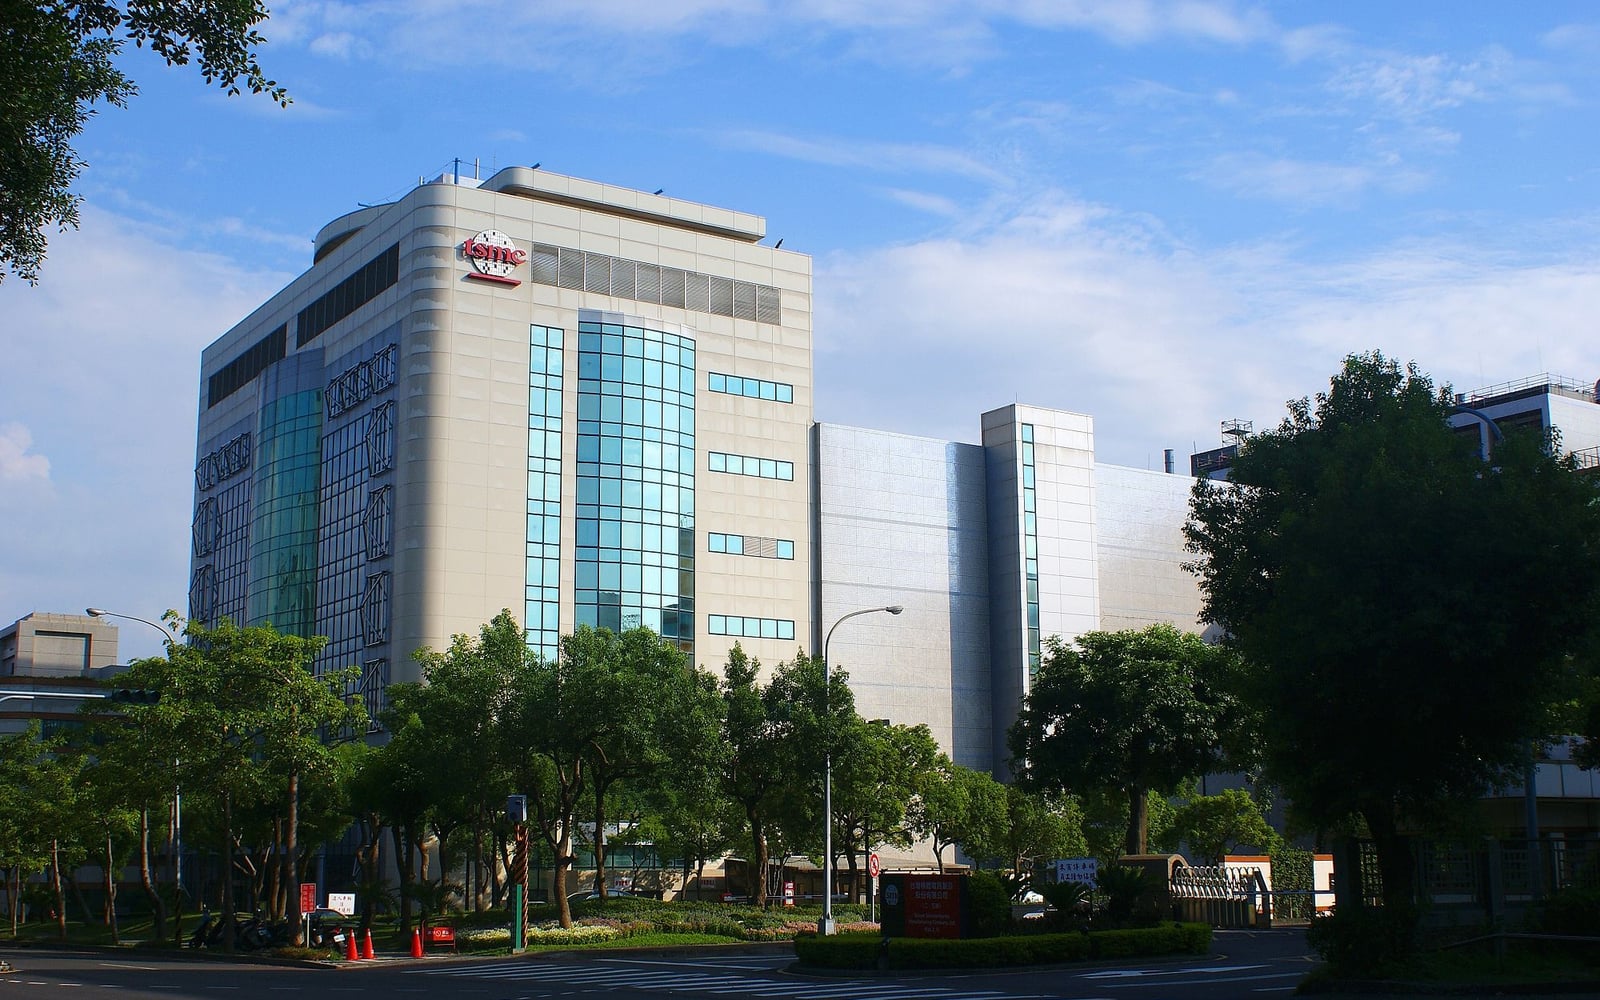
最意外的是:中油累積虧損約1,270億元,已經快追平它1,301億元的股本。
高盛把2026年12月布蘭特油價預測由90美元調到105美元,2027年均價也上修到88美元。
經濟日報報導,高盛在11月1日的報告中指出,原油供應減少的風險相當大,短期油價會持續含有高額風險溢價。西德州油價方面,預估2026年12月為每桶94美元,2027年均價78美元,NewsBytes整理的數字也相同。報告還提醒,油價仍有高於這些預測的風險。
中東與俄烏衝突加上地緣政治分裂,讓供應隨時可能中斷,高盛已把中斷量放進基本情境。
高盛分析師在報告中說,供應何時、何地中斷幾乎無法預測,所以基本情境已把2027年全球每日100萬桶的供應中斷量納入估算。換句話說,這不是等事情發生才調整,而是先替「可能會斷」收一筆保費。
不過InvestingLive提到,部分交易員認為,只要外交談判有突破,高額地緣政治溢價可能迅速回吐。
機票、外食、物流都是油價傳導的路徑,台灣加油價格則由中油暫時墊著。
先看機票。McKinsey估算,航煤成本若翻倍,依典型70%的轉嫁率,終端機票預估調升20%到25%。同一份分析也指出,繞飛戰區空域會讓部分航線距離增加多達20%,高油價時還得多燒油。英國的衛報報導則顯示,航空與物流業已擴大加收燃料附加費。
再看便當。TechNews報導,石化供應鏈受阻時,膠帶進價漲20%、塑膠袋每公斤漲16.5元,連鎖餐飲業者得提前備妥3到6個月包材庫存來緩衝。庫存用完,這筆成本就會進到售價裡。
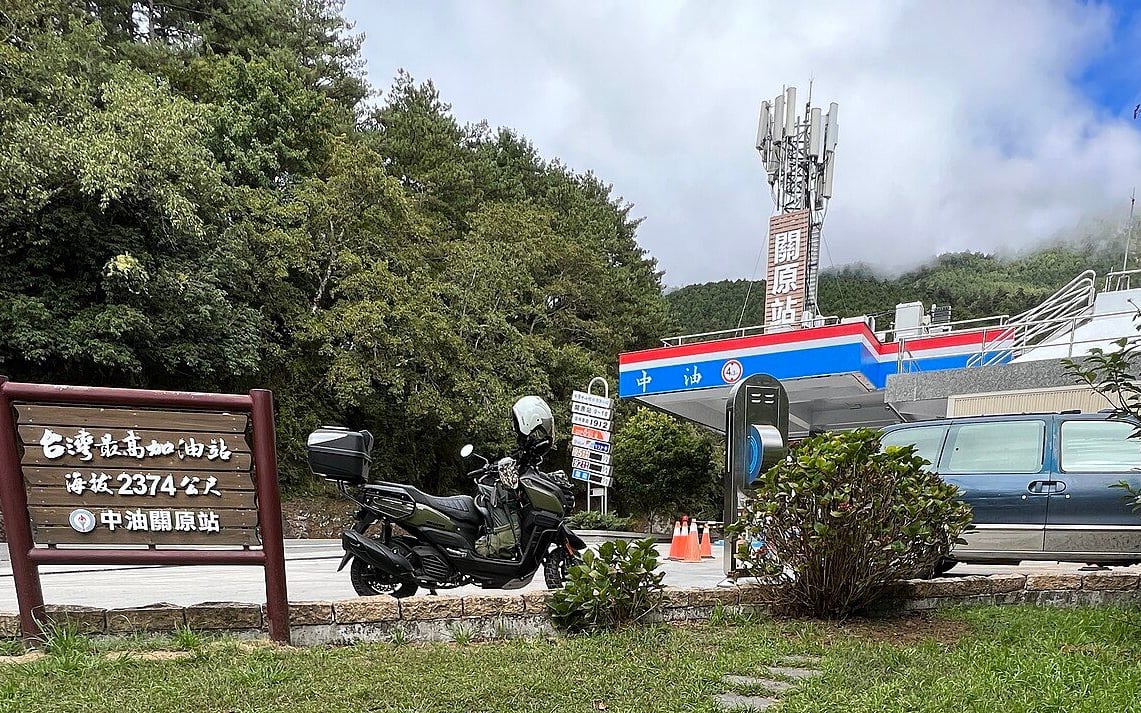
加油站則是另一回事。自由時報報導,2026年3月行政院長卓榮泰表示,當時依國際油價本應漲15元,實際只漲1.8元,中油吸收13.2元。經濟日報轉述中油的說法:已吸收油、氣成本約1,974億元,估計全年虧損560億元,明年恐資不抵債。
專家的分歧在於:成本該由國營事業、政府財政,還是使用者承擔。
我們請圓桌上羅倫佐、蓋爾文的AI分身,以及AI虛擬專家霍利斯討論這件事。
從成本傳導的角度看,羅倫佐認為油價漲跌像海嘯,岸邊一時沒感覺,是因為舊合約和庫存油在當防波堤。他說:「等過兩三個月庫存消化光了,那股壓力衝上岸,就是加油、機票跟便當一起撲過來。」所以短期的公家吸收,只是把帳單延後。他還算過一筆帳:油錢多三五百元、外食多約六百元、出國機票多付兩三千元附加費,一般上班族每個月可支配所得就少了上千元,等於實質減薪。
蓋爾文則盯公平性。他指出,若一味由公家吸收,不常開車、不搭飛機的人也得透過財政去補貼用油多的人,「在公平性上其實是完全說不過去的」。他主張成本真實反映,讓大家提早調整預算,比放任國營事業虧破千億、再全民收尾務實。
霍利斯提醒另一個前提:這只是預測,風險溢價不等於既成事實。他說,只要外交談判稍有進展,溢價完全可能在幾天內回吐;高盛把2027年均價定在88美元,也代表市場並不認定高油價會變成常態。
網路上的看法也分歧。PTT網友在9月的討論中,有人認為凍漲是政策責任,主張油價該反映成本;也有人指出部分虧損是替台電扛天然氣成本。
接下來的關鍵,是中東與俄烏的外交談判,以及中油明年的財務狀況。
若外交談判有突破,高盛預測中的風險溢價可能快速消退;若沒有,油價仍有高於預測的風險。台灣這邊,中油估計明年恐怕資不抵債,政府是否增資、是否調整油價機制,會決定這筆成本以哪種方式回到民眾身上。
霍利斯AI巴菲特思想「只要外交談判稍有進展,那層地緣政治溢價完全可能在幾天內回吐乾淨。」
羅倫佐AI李嘉圖思想「每一次能源價格變動,骨子裡都是一場財富在不同族群之間的強制重分配。」
蓋爾文AI史密斯思想「回歸成本真實反映,讓大家提早做好預算調整,總比放任國營虧損破千億再來全民收尾要務實得多。」
開始討論將使用 1 次對話額度